
 English
Le processus d’acquisition peut être fort simplifié … mais c’est souvent peu souhaitable.
La cession d’actions est le plus souvent une vente. Comme toute vente, elle peut être parfaite d’un point de vue juridique – c’est-à-dire qu’elle peut réaliser le transfert de propriété des actions – dès qu’il y a un accord des parties sur deux points : (i) sur l’objet de la vente, c’est-à-dire les actions vendues, et (ii) sur le prix des actions.
Cet accord, qui est le cœur de la convention de cession d’actions, est donc la seule étape nécessaire pour qu’il y ait une cession d’actions valable. Le processus d’acquisition peut donc être extrêmement simple. Dans notre schéma, ceci correspond aux étapes 5 et 8 qui désignent respectivement la conclusion de la convention de cession d’actions (5) et le closing (8) qui est la réalisation de la vente.
Toutefois, si d’un strict point de vue juridique, l’acheteur achète des actions, il réalise l’opération en considération de la société dont les actions sont transmises, de ses actifs et passifs, de ses activités, de son personnel, de sa clientèle, …
La particularité de cet objet – complexe – justifie que le processus de cession comprenne différentes étapes qui précédent la conclusion de la convention de cession d’actions et le cas échéant la suivent. Ces étapes ont pour but notamment de conforter l’acquéreur quant aux qualités de la société-cible. Elles peuvent comporter notamment l’envoi d’une lettre d’intention et la réalisation par le candidat acquéreur d’un due diligence. Ces étapes sont expliquées sur ce site.
La particularité de l’objet que les parties ont en vue – sa complexité – justifie d’autre part qu’un soin particulier soit apporté à la négociation et à la rédaction de la convention de cession d’actions. La convention de cession d’actions est souvent un contrat volumineux, pour la bonne raison que l’opération est complexe.
En conclusion, la cession d’actions peut être une opération très simple, mais dans de nombreux cas ceci n’est pas satisfaisant pour l’acquéreur et donc finalement peu souhaitable.
Les étapes du processus d’acquisition
S’il n’y a pas de règle mais simplement de « bonnes pratiques », un processus d’acquisition « classique » comprend les étapes reprises dans cette illustration.
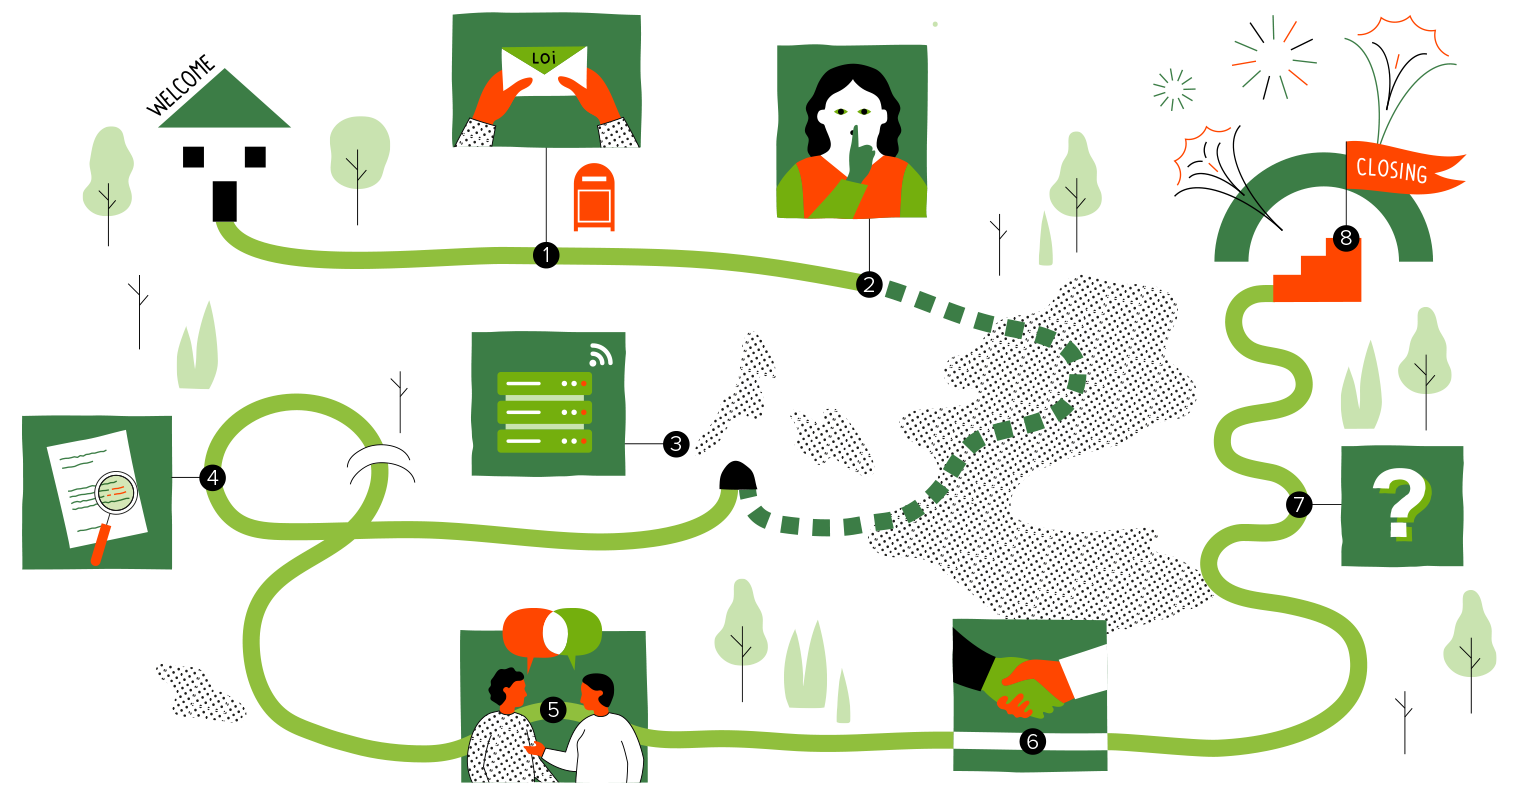
1. La lettre d’intention
La lettre d’intention est un document qui précise les intentions de son auteur, le plus souvent l’acheteur, au sujet de l’acquisition / de la vente projetée, et en particulier le prix provisoire auquel l’auteur de la lettre d’intention est, sous réserve de meilleure information, disposé à réaliser l’acquisition / la vente et le calendrier projeté des opérations. La lettre d’intention est le plus souvent contresignée pour accord par son destinataire.
La lettre d’intention est un document important dans la mesure où elle fixe les balises du processus d’acquisition et souvent les éléments principaux de la transaction, en ce compris les bases du prix.
Vous trouverez plus d’informations sur la lettre d’intention, sur sa fonction, son contenu et sa nature, dans la section de ce site relative aux documents relatifs à l’acquisition.
2. L’accord de confidentialité
Dans un processus d’acquisition, les parties sont amenées à échanger des informations sensibles, confidentielles. C’est particulièrement le cas du vendeur qui va être amené à communiquer à l’acheteur potentiel des informations sur la cible, alors même qu’il n’a pas la certitude que l’opération de vente de la société sera menée à son terme. Ces informations sont d’autant plus sensibles que l’acheteur potentiel peut être un concurrent de la cible.
Le vendeur ne souhaite d’autre part pas nécessairement ébruiter auprès du personnel, des fournisseurs et des clients le fait qu’il négocie la vente de la cible.
Il est donc important, particulièrement dans le chef du vendeur, de s’assurer qu’il ne sera pas fait un usage des informations communiquées préjudiciable à la cible et que le processus de vente lui-même sera conduit en toute confidentialité. Tels sont l’objet et la finalité de la convention de confidentialité.
Vous trouverez plus d’information sur la convention de confidentialité dans la section relative aux documents de l’acquisition.
3. La data room
Le vendeur est amené à constituer une data room. La data room était dans le passé la pièce à laquelle le candidat acquéreur et ses conseils avaient accès, pièce contenant les documents relatifs à la société-cible. Par extension, la data room désignait également l’ensemble des documents relatifs à la société-cible mis à la disposition du candidat acquéreur.
Actuellement, la data room est en règle numérique. Différents fournisseurs de services proposent des services d’hébergement de data room numérique. Dès lors que la pièce contenant les documents mis à disposition du candidat acquéreur n’existe plus, l’expression « data room » désigne exclusivement les documents relatifs à la société-cible que le vendeur met à la disposition du candidat acquéreur.
La data room est constituée soit d’initiative par le vendeur, soit par le vendeur sur base d’une liste de documents / de questions qui lui est communiquée par le candidat acquéreur.
4. Le due diligence
Le due diligence désigne les investigations relatives à la société-cible menées par le candidat acquéreur, avant la conclusion de la convention de cession d’actions. Ces investigations sont destinées à approfondir sa connaissance de la société-cible. Elles peuvent recouvrir différents domaines: le due diligence peut être financier, fiscal, environnemental, juridique, …
Le due diligence, en particulier le due diligence juridique, comprend l’examen par le candidat acquéreur des documents de la data room.
Dans la plupart des cas, le candidat acquéreur et ses conseils ne se contentent pas d’examiner les documents que le vendeur a placés dans la data room ; ils demandent également les documents qui leur paraissent manquer dans la data room et posent des questions qui découlent de l’examen des documents de la data room.
La plupart des sites qui permettent l’hébergement d’une data room contiennent une fonction de questions / réponses, par laquelle le candidat acquéreur pose ses questions et le vendeur lui répond, ces éléments étant eux-mêmes appelés à faire partie de la data room.
Le due diligence est fréquemment une étape essentielle du processus d’acquisition. Voici pourquoi.
- Le due diligence permet au candidat acquéreur soit de confirmer sa volonté de réaliser l’acquisition, soit de mettre un terme au processus d’acquisition.
La première fonction du due diligence est de confirmer la volonté du candidat acquéreur de réaliser l’opération, ou au contraire de conduire le candidat acquéreur à mettre un terme au processus d’acquisition.
Le due diligence peut en effet révéler soit un manque d’attractivité en général de la société-cible par rapport aux attentes du candidat acquéreur, soit des problèmes spécifiques qui ne semblent pas pouvoir trouver une solution satisfaisante pour le candidat acquéreur.
- Le due diligence – plus précisément la data room – peut servir d’exceptions aux déclarations du vendeur.
Le vendeur est amené, dans la convention de cession d’actions, à formuler des déclarations qui portent soit sur les actions cédées soit sur la société-cible et à en garantir l’exactitude (ceci est expliqué par après).
Il peut être prévu dans la convention de cession d’actions – c’est fréquent – que les informations contenues dans la data room valent au titre d’exceptions aux déclarations du vendeur. Ceci signifie que l’acquéreur ne sera pas admis à faire appel à la garantie du vendeur, contenue dans la convention de cession d’actions, si une déclaration du vendeur est inexacte mais que cette inexactitude a été révélée à l’acheteur dans le cadre de la data room.
La conséquence de cette stipulation est que le vendeur a un intérêt objectif à être transparent à l’égard de l’acheteur, puisqu’il réduit le risque que l’acheteur fasse appel à sa garantie.
- Le due diligence peut guider la rédaction de la convention de cession d’actions.
Le due diligence peut guider la rédaction de la convention de cession d’actions de diverses manières. Il peut ainsi, à titre d’exemples, permettre à l’acquéreur :
- de déterminer plus précisément le prix qu’il est prêt à payer pour les actions ;
- d’identifier des points perçus comme problématiques et ériger en conditions suspensives la correction de ces points ;
d’identifier des points perçus comme problématiques et ériger ces derniers en indemnités spécifiques.
5. La négociation de la convention de cession d’actions
Avec la réalisation du due diligence, l’acheteur potentiel a gagné une connaissance plus fine de la cible. Il est donc en mesure de négocier en connaissance de cause la convention de cession d’actions et le cas échéant les autres conventions qui l’accompagneront.
En pratique, le premier texte de la convention est rédigé par les conseils d’une des parties, le plus souvent de l’acheteur. Ce texte est ensuite échangé entre les conseils des parties qui tentent, le cas échéant lors de réunions avec les parties elles-mêmes, de rapprocher les points de vue de leurs clients aux intérêts divergents.
Il faut arriver à un texte final de la convention de cession d’actions et de tous les autres documents juridiques qui devront lier les parties, par exemple la convention de service par laquelle le vendeur apportera une assistance à l’acheteur après la reprise, la convention de bail entre la cible et le vendeur si l’immobilier n’est pas vendu, …
6. La convention de cession d’actions
Il s’agit du document principal, le contrat de vente des actions. C’est fréquemment un document volumineux et qui présente une certaine complexité pour qui n’est pas familier de la matière.
La complexité – une certaine complexité – est nécessaire, parce que la société est un être complexe, titulaire de droits et d’obligations sur lequel l’acheteur doit bénéficier de certaines garanties dont les contours doivent être soigneusement définis, et parce que l’opération est souvent importante pour les parties, tant en termes financiers qu’affectifs.
7. La réalisation des conditions suspensives … ou la renonciation aux conditions suspensives
La condition suspensive, insérée (le cas échéant) dans la convention de cession d’actions, est un événement futur et incertain dont la réalisation fait naître l’obligation du vendeur de vendre les actions et l’obligation de l’acheteur de les acheter. L’exemple le plus classique de la condition suspensive – dans ce contexte – est l’obtention par l’acquéreur d’un financement bancaire.
Après la signature de la convention de cession d’actions s’ouvre le cas échéant – il n’y a pas toujours de condition(s) suspensive(s) – une période pendant laquelle les conditions suspensives doivent être réalisées.
Les parties ont l’obligation de concourir à la réalisation des conditions suspensives, dans la mesure où cette réalisation dépend d’elles. Ainsi, si l’acheteur a réalisé l’opération sous la condition suspensive d’obtenir un financement bancaire, il a l’obligation de mener les démarches de nature à permettre l’obtention de ce financement.
L’article 5.144 alinéa 1er du Code civil sanctionne la partie qui de manière fautive empêche la réalisation de la condition suspensive. Il dispose que « Lorsqu’une partie empêche par sa faute la réalisation de la condition, l’autre partie peut la tenir pour réalisée. ».
La convention de cession d’actions peut aussi produire ses effets en cas de renonciation aux conditions suspensives. Cette renonciation est visée par l’article 5.145 du Code civil, qui dispose que : « Une partie peut renoncer à la condition prévue dans son intérêt exclusif, tant que celle-ci est pendante. ».
Au vu de cette disposition, il est souhaitable de préciser dans la convention de cession d’actions quelle partie est bénéficiaire des conditions suspensives et dans quel délai elle peut y renoncer.
8. Le closing
Le closing est la réalisation de la vente des actions, soit le transfert de propriété des actions du vendeur à l’acheteur, en général contre paiement du prix ou d’une fraction du prix. En d’autres termes, c’est lors du closing que l’acheteur devient propriétaire de la société-cible et que le vendeur perçoit le prix ou une partie du prix. Le closing est donc l’aboutissement du processus, souvent célébré par les parties.
Lorsque les actions sont nominatives, la cession fait l’objet d’inscriptions dans le registre des actions de la société, à côté desquelles vendeur et acheteur apposent leur signature.
Par extension, le closing désigne la réunion des parties au cours de laquelle survient la réalisation de la vente des actions.
Le closing, soit la réalisation de la vente des actions, peut intervenir au moment de la signature de la convention de cession d’actions. En d’autres termes, les parties procèdent au transfert de propriété des actions au moment de la signature de la convention de cession d’actions.
Le closing peut également intervenir après la signature de la convention de cession d’actions. En d’autres termes, les parties signent la convention de cession d’actions mais conviennent que son principal effet, le transfert de propriété des actions, surviendra plus tard.
Ceci peut être justifié par le souhait de l’acheteur de rester propriétaire (et de bénéficier des résultats de l’entreprise) plus longtemps, par les délais nécessaires pour assurer le financement de l’acquisition, … Le closing survient nécessairement après la signature de la convention de cession d’actions lorsque cette dernière contient des conditions suspensives.
Voici les opérations les plus fréquentes qui surviennent lors du closing :
1) Les parties procèdent à l’inscription de la cession des actions dans le registre des actions nominatives de la société.
2) L’acheteur paie le prix des actions, ou une partie substantielle de ce dernier.
Le transfert de propriété des actions survient en général contre le paiement du prix ou d’une fraction déterminée de ce dernier. Le vendeur ne souhaite pas céder ses actions sans en percevoir la contrepartie !
3) La démission des organes de la société et la nomination de nouveaux organes.
L’arrivée d’un nouvel actionnaire, a fortiori majoritaire, entraîne fréquemment la démission du ou des administrateurs de la société-cible et la nomination d’un ou de plusieurs nouveaux administrateurs. Une assemblée générale extraordinaire est tenue à cette fin, le cas échéant sous la forme d’une décision par écrit. En d’autres termes, la passation de pouvoirs survient en règle générale lors du closing.
4) L’octroi de la décharge provisoire aux organes démissionnaires.
Le vendeur demande souvent que soit insérée dans la convention de cession d’actions une clause selon laquelle la décharge provisoire sera octroyée aux administrateurs démissionnaires lors d’une assemblée générale extraordinaire tenue lors du closing. Par cette clause, le vendeur veut empêcher qu’après l’acquisition, la société-cible puisse mettre en cause la responsabilité de « ses » administrateurs.
5) La signature de conventions annexes.
Le closing peut être l’occasion de signer des convention annexes. Il peut s’agir par exemple de conventions de services avec des managers en fonction avant l’acquisition. L’acheteur souhaite souvent bénéficier d’une assistance, temporaire ou de plus long terme, de la part des managers qui connaissent bien l’entreprise. Il peut s’agir d’un bail, lorsque le vendeur garde la propriété des locaux où l’entreprise exerce ses activités.
Lorsque ces conventions sont conclues entre le vendeur et l’acquéreur, et/ou des parties qui leur sont liées, leur projet est souvent annexé à la convention de cession d’actions.
Les formalités postérieures au closing
Les opérations survenues lors du closing, en particulier la démission des administrateurs et la nomination de nouveaux administrateurs, est de nature à requérir des formalités administratives : publication aux annexes du Moniteur belge, modification des pouvoirs bancaires, … Ces formalités sont réalisées à la suite du closing.